אנחנו לא סוגרים משכנתאות,
אנחנו בונים אסטרטגיה פיננסית
ניתוח נתוני ריביות בנק ישראל, סימולציות תרחישי מאקרו, בניית תמהילים מותאמים אישית, וליווי מקצועי מול המערכת הבנקאית.
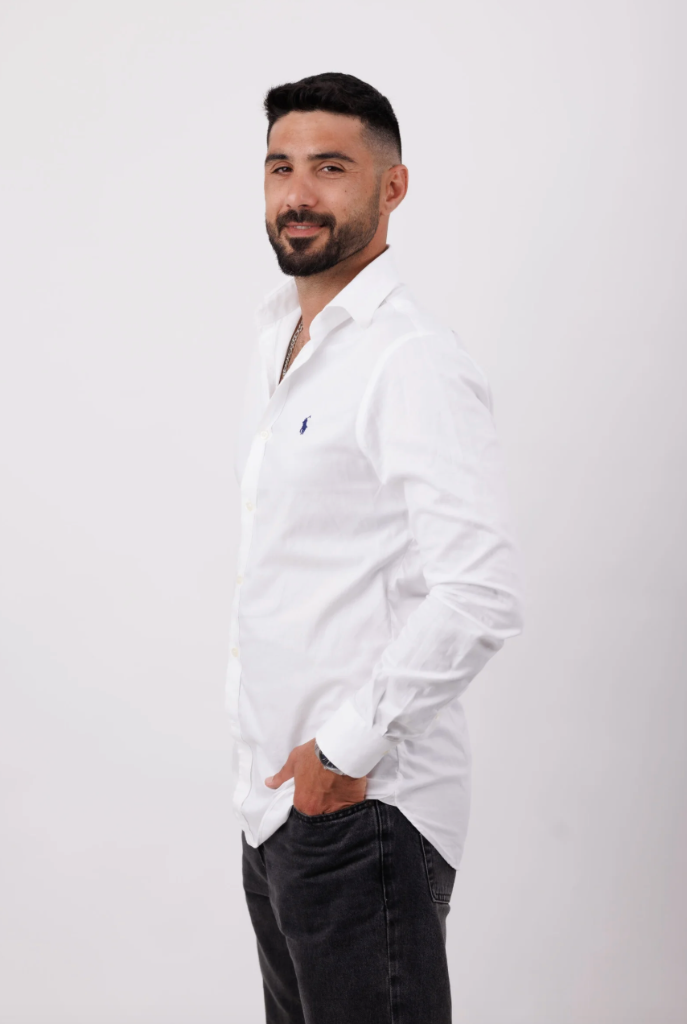
דולב מחלוף
מייסד ויועץ ראשי
נעים להכיר, שמי דולב מחלוף, יועץ משכנתאות. אני בן 38, נשוי ואב ל-2 ילדים, ואני מבין מה זה אומר לקחת החלטה פיננסית שתשפיע על החיים שלכם עשרים שנה קדימה.
מאז 2019 ליוויתי מעל 400 משפחות. ב-2023, כשהריבית קפצה ל-6.25%, עבדנו 16 שעות ביום כדי לעזור ללקוחות למחזר לפני שיגיע הנזק הבא. לא כי "שירות לקוחות", כי ככה עובדים.
אני לא שולח לקוח לחתום לפני שישבנו לפחות 45 דקות ביחד. אם יש עוד שאלות, לא הולכים לבנק.
כל בית בישראל זכאי לדעת מה הוא חותם, ולא לגלות את זה אחר כך.
- ניתוח נתוני ריביות בנק ישראל
- סימולציות תרחישי מאקרו
- בניית תמהילים מותאמים אישית
- ליווי מקצועי מול המערכת הבנקאית
מי עומד מאחורי HOMIE
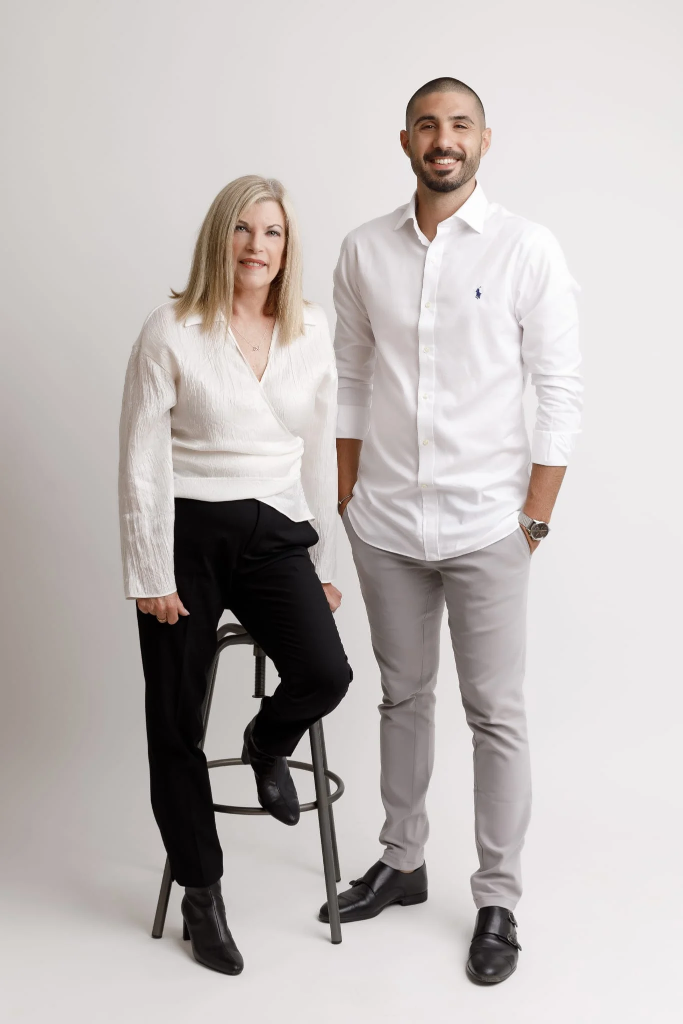
הצוות של HOMIE מורכב מיועצי משכנתאות מוסמכים עם ניסיון של שנים בשוק הנדל״ן הישראלי. כולנו עברנו בעצמנו את התהליך, רכשנו דירות, לקחנו משכנתאות, ויודעים מה מרגיש לעמוד מול הבנק ללא מספיק מידע.
מתוך הניסיון האישי הזה נולד HOMIE, עם מטרה אחת: שכל לקוח יצא עם תמהיל שהוא באמת מבין, שמגן עליו מפני סיכונים, ושחוסך לו כסף בטווח הארוך.
5 דברים שלמדתי מעליית הריבית של 2022
תמהיל עם יותר מ-40% פריים הוא הימור, לא תכנון. ראיתי לקוחות שהחזר שלהם קפץ ב-2,200 שקל בחודש. לא שכחתי את זה.
לקוח שלא מבין את התמהיל שלו, לא יכול לקבל החלטות טובות כשמשהו משתנה. ההסבר הוא חלק מהשירות, לא בונוס.
בנקים לא זוכרים אתכם. כשהריבית עלתה ב-2022, אף בנקאי לא התקשר ללקוח ואמר 'כדאי לבדוק מחזור'. אנחנו כן עשינו את זה.
מחזור זה לא תמיד הפתרון. היו לקוחות שאמרתי להם 'חכו עוד 8 חודשים'. הם לא אהבו את זה. אבל 8 חודשים אחר כך, החיסכון היה כפול.
הכי כואב לראות לקוח שלא בא אלי לפני, כי 'לא ידע שיועץ פרטי קיים'. לכן אני מקדיש זמן להסביר לאנשים שהם לא חייבים לעשות זה לבד.
מתי אני אומר "לא"
הזוג שרצה לחתום בלי להבין
זוג הגיע עם חוזה חתום ו-72 שעות לסגור מימון. ביקשו שאגיש תיק לבנק מיד. סירבתי. הסברתי שאני לא מוכן לשלוח לקוח לחתום על משהו שהוא לא מבין. הם מצאו יועץ אחר. שנה אחר כך התקשרו, התמהיל שקיבלו לא תאם את הצרכים שלהם בכלל.
כשהמספרים לא עבדו
משפחה עם הכנסה של 16,000 שקל נטו רצתה החזר של 7,800 שקל. 48% מההכנסה. אמרתי: זה יותר מדי. המלצתי לחכות שנה ולחסוך עוד. הם לא אהבו את זה, אבל שנה אחר כך חזרו עם עוד 80,000 שקל הון עצמי. הפעם זה עבד.
הגבול שלי
כשמישהו רוצה שאציג נתונים שגויים לבנק, לא עושה את זה. לא בשבילי, לא בשביל שום עמלה. מי שמחפש מישהו שיעשה "מה שצריך לסגור", אני לא הכתובת. מי שרוצה מישהו שיגיד את האמת, בואו נדבר.
השאלה שאני הכי רוצה שלקוחות ישאלו, ורובם לא שואלים
"מה קורה לי אם הריבית עולה עוד אחוז?"
רוב האנשים שואלים "כמה אני משלם?" הם לא שואלים "כמה אני יכול לשאת?" ו"מה קורה כשמשהו משתנה?"
כשלקוח שואל אותי את השאלה הזאת, אני יודע שאנחנו הולכים לבנות תמהיל טוב ביחד. כשהוא לא שואל, אני שואל בשבילו.
הערכים שמנחים אותנו
הוגנות
טובת הלקוח תמיד במקום הראשון. איננו שלוחה של בנק ואיננו מקבלים עמלות מגופים מלווים.
שקיפות
כל טענה רגולטורית מגיעה עם מקור ראשוני. גילוי נאות מלא בכל שלב.
מקצועיות
ניתוח נתוני ריביות, סימולציות מאקרו, ובניית תמהילים, לא הבטחות ריקות.
יחס אישי
כל לקוח מקבל תשומת לב מלאה. אנחנו בונים אסטרטגיה, לא מסגרים עסקאות.